第273回社会保障審議会介護給付費分科会が11月2日に開催され、介護老人福祉施設(特別養護老人ホーム:特養)、介護老人保健施設、介護医療院に関して改定に向けた方向性が提示されました。
今回、特養に関して提示されたのは、(1)介護老人福祉施設における透析患者受け入れ・支援に対する評価(2)介護老人福祉施設の配置基準等の解釈(3)経過的小規模介護老人福祉施設(小規模特養)等の基本報酬の見直し(4)加算の趣旨・目的やその取得状況等を踏まえた加算の見直し(5)安定的な事業運営のための職員配置、の5点です。今回はこのうちの「経過的小規模介護老人福祉施設(小規模特養)等の基本報酬の見直し」について解説します。
経過的小規模介護老人福祉施設の歴史的背景
まず、この件について解説するためには、簡単に過去からの特養の歴史に触れる必要があります。そもそも特養は介護保険制度創設以前の1963年に老人福祉法に基づき創設されました。
当時の特養は、常時介護を必要とし、自宅での生活が困難な高齢者を対象とする老人福祉施設で、入所は行政による「措置」という仕組みで行われていました。当時の厚生省が定めた特養の定員基準は原則50人以上。これは一定の規模を確保することで、職員配置や設備・管理運営の効率を図る考え方から設けられた基準です。ただし、人口が少なく入所者が集まりにくい離島、山村、過疎地域などでは、特例として定員30人以上という基準が認められていました。
1985年には厚生省が主として環境上・経済上の理由から居宅で生活することが困難な高齢者を受け入れる養護老人ホームに、定員30人以上40人以下の小規模特養の併設を認めました(1990年に併設対象を軽費老人ホームにも拡大)。ちなみに養護老人ホームや軽費老人ホームに入所する高齢者は、介護不要が前提でしたが、年齢を重ねて介護の必要性が高まることがあり、それに対応するために認められたのが併設型小規模特養です。施設長、事務員、看護職員、栄養士、調理員などについて、入所者の処遇に支障がない限り、併設元のホームの職員と兼務が認められました。
さらに1995年には離島・過疎地域だけに特例として認められていた30人以上50人未満の単独型小規模特養の設置が大都市でも認められました。これは地方に比べ大都市部では定員50人以上の特養を新設するための土地確保などに制約があるためでした。
一方、介護保険制度施行後、特養の定員は30人以上と引き下げられ、2003年にはサテライト型居住施設(サテライト型特養)が認められました。これは介護保険制度が施行された2000年以降、ユニットケアの普及に伴い「施設全体も小規模にして、より身近な集落や生活圏域に分散配置すべき」という議論が加速した結果です。これにより既存の大規模特養に対し、そこから車で20分程度の近隣に、定員20人以上(特別な事情がある場合は10人以上)29人以下のサテライト拠点の設置を認めました。
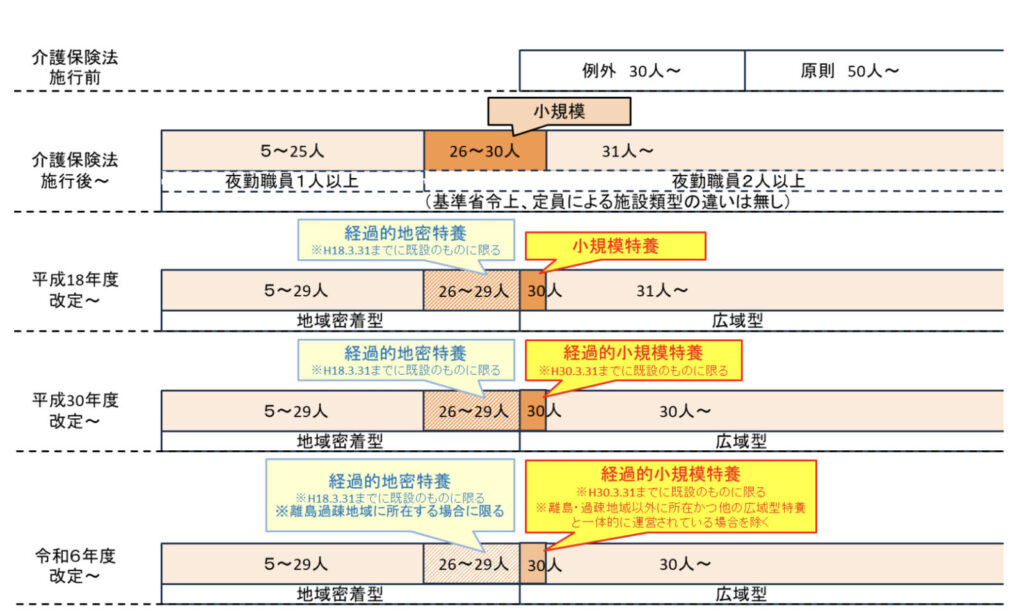
この結果、介護保険制度創設から3年後の2003年時点では、定員30人以上の特養、定員29人以下のサテライト型特養が存在しました。そしてサテライト型特養の実績を踏まえ、2006年4月から新たに定員29人以下の地域密着型特養が制度化されました。
これにより制度上、特養は定員30人以上の広域型特養と29人以下の地域密着型特養へと整理されましたが、定員26~29人の特養と定員30人の特養に関しては経過措置が設けられました。
この理由は特養の夜勤職員配置基準にあります。特養の夜勤職員配置基準は、定員25人以下は1人以上、26人以上は2人以上となっています。地域密着型特養に関して言えば、定員26人以上29人以下では、定員25人以下の施設との定員差は小さいにもかかわらず、夜勤職員が追加で1人必要となり、その人件費負担が重くのしかかることになりました。また、広域型特養でも定員30人の場合はスケールメリットが働かず、通常の広域型特養と同一の基本報酬では、夜勤職員2人配置の人件費を吸収できず、赤字に陥りやすい構造でした。
このため定員30人のものを小規模特養、定員26~29人で2006年3月31日までに開設されたものを経過的地域密着型特養と定め、この2つに関しては、同年の介護報酬改定時に通常の広域型特養や地域密着型特養よりも高い基本報酬を設定しました。
2006年介護報酬改定での実際の報酬を見ると、要介護5の従来型個室の場合、1日当たりの基本報酬は、広域型特養、地域密着型特養が859単位に対し、経過的地域密着型特養と小規模特養は1,010単位でした。
もっとも報酬体系の簡素化や公平性を図る観点から、2018年度改定では、同年3月31日までに開設された小規模特養を経過的小規模特養と定め、経過的地域密着型特養と併せて、通常の基本報酬への統合が段階的に進められてきました。
2024年介護報酬改定では、経過的地域密着型特養は離島・過疎地域に所在する場合を除き、通常の地域密着型特養の基本報酬へ、経過的小規模特養では立地や広域型特養による併設か否かで収支差が異なる実態が明らかになり、離島・過疎地域以外に所在し、なおかつ他の特養と一体的に運営されている場合のみを通常の広域型特養の基本報酬へとそれぞれ統合しました。なお基本報酬の統合には、1年間の経過措置が設けられました。
一方、これに該当しない離島・過疎地域の小規模特養、それ以外の地域に存在する単独型小規模特養の基本報酬の扱いは今後の検討課題とされてきました。
なお、最新の要介護度5、従来型個室の場合の1日当たりの基本報酬は、広域型特養が871単位、地域密着型特養が887単位に対し、小規模特養は968単位です。
経過的小規模特養の約3割が離島・過疎地域に所在
今回の分科会では、現在も経過的小規模特養の報酬を算定している事業所が全国で348事業所あり、そのうち約3割(113事業所)が離島・過疎地域に所在していることが説明されました。
2025年度介護事業経営概況調査で明らかになった2024年度決算の税引前収支差率の平均は、広域型特養が1.4%、経過的小規模特養が2.1%、地域密着型特養が2.2%。なお、2024年に広域型特養に基本報酬が統合された定員30人の小規模特養の税引前収支差率の平均は-0.2%でした。
経過的小規模特養は平均値の上では好調に見えますが、立地条件による収支差の二極化が顕著となっていることが分科会で報告されました。それによると、東京都23区や政令指定都市などの大都市圏に所在する施設では、年間収支差額が1,000~5,000万円の黒字となる事業所が4割以上を占めているのに対し、離島や過疎地域に所在する施設では赤字事業所の割合が半数超となり、経営基盤の脆弱さが浮き彫りになりました。また、特養全体の収支差率を見ても、1級地(収支差率3.8%)~6級地(同2.5%)に比べ、7級地(同0.3%)やその他地域(同0.2%)は著しく低い水準でした。
こうした実態を踏まえ、次期改定に向けて示された対応案は、地域の実情に応じた二重の設計となっています。
離島・過疎地域以外に所在する経過的小規模介護老人福祉施設について、経営の安定性・持続性に配慮しつつ、基本報酬を見直す一方、離島・過疎地域に所在する経過的小規模介護老人福祉施設については、2027年度介護報酬改定では基本報酬の見直しは行わず、引き続き経営実態などを把握しつつ、統合に向けて検討するとの対応案が示されました。
もっとも今後の改定審議の中で、現在の物価高騰などが議論の方向性に何らかの影響を及ぼす可能性もあるため、まだ決着点が見えたとまでは言えない状況とも考えられます。
厚生労働省 社会保障審議会(介護給付費分科会)第273回資料
▶︎▶︎【無料ダウンロード】財務諸表から読み解く 黒字の特養 赤字の特養
▶︎▶︎【無料ダウンロード】最低賃金上昇の波をどう乗り越えるか 〜介護施設が直面する課題への対策〜
この記事の筆者

村上和巳
1969年宮城県生まれ。中央大学理工学部卒業後、薬業時報社(現・じほう)に入社し、学術、医薬産業担当記者に。2001年からフリージャーナリストとして医療、災害・防災、国際紛争の3領域を柱に執筆。日本医学ジャーナリスト協会 理事・事務局長。